05/12/2024 às 12:43
5 Passos para limpar o nome e recuperar o crédito
Educação Financeira
Por Omni
Continuar lendo

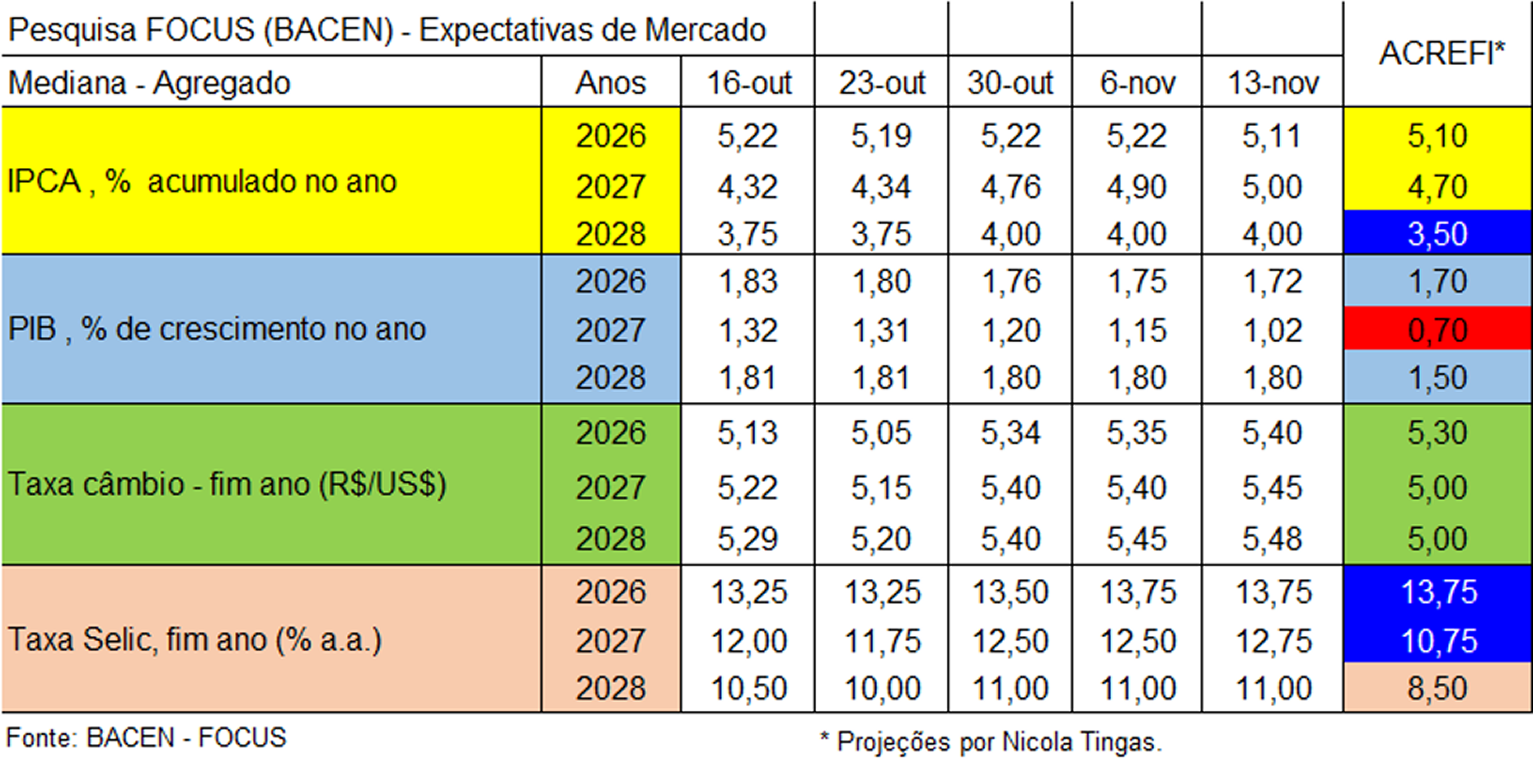
Os próximos meses até o 2º trimestre de 2027 serão um período de observação de tendências e expectativas sobre a evolução de variáveis importantes, tais como:
Definições de cargos que afetam as expectativas e a precificação de riscos:
Inflação brasileira, reflexo de choques de oferta e demanda, taxa de câmbio e juros;
Inflação americana e sua determinação sobre as políticas de juros nos EUA;
Evolução da taxa de câmbio R$/US$ em função do cenário internacional e local;
Ritmo e velocidade de desaceleração da atividade doméstica e risco recessivo;
Ajuste fiscal gradualista (proposto pelo governo), projeções e credibilidade;
Decisões do Copom sobre extensão dos juros Selic em 13,75%, altas ou cortes;
Evolução da oferta e demanda de crédito.
Nossa avaliação é de que haverá convergência “compulsória” ou “involuntária” entre governo e Congresso, mesmo com divergências políticas e obstáculos impostos por grupos de pressão (poder), para viabilizar medidas de política fiscal, investimentos estruturais, aumento de produtividade, interesse estratégico, etc.
Será necessário e possível que haja convergência mínima entre grupos de interesses antagônicos para evitar a materialização do risco de recessão e crise financeira ampliada (devido ao estrangulamento de liquidez PJ e PF).
Nesse cenário: com sinalização de ajuste fiscal suficiente para estabilizar a relação Dívida Pública/PIB (hoje 83%) ao longo dos próximos anos; ampliação da desaceleração da economia; acomodação da pressão na taxa de câmbio; e redução das expectativas de inflação; no 2º trimestre de 2027, o Copom terá indicadores para avaliar a possibilidade de retomar a redução da Selic.
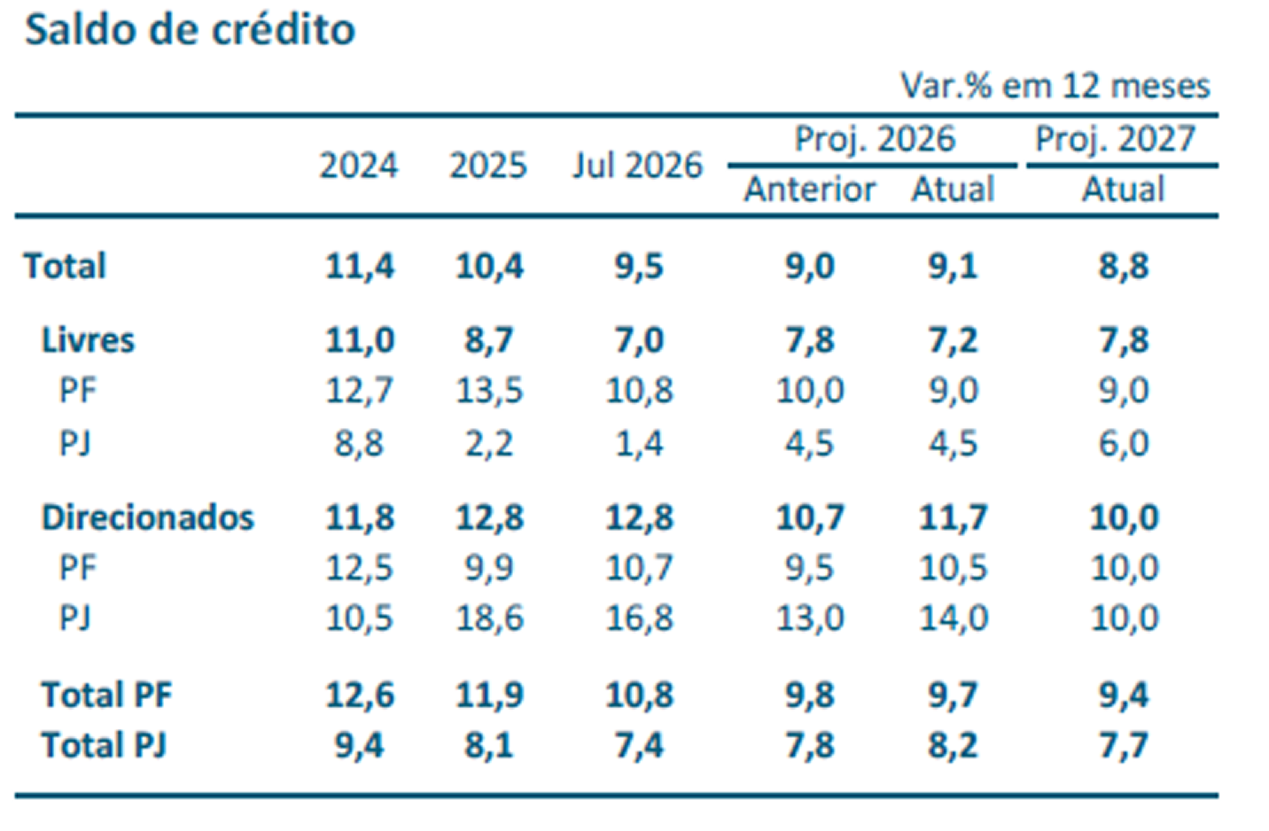
Evolução do crédito em 2026 e expectativas para 2027
A evolução da oferta e demanda de crédito em 2027 se ajustará ao ambiente de:
Nesse cenário para 2027, mais contracionista do que o do RPM/BC abaixo, o “estrangulamento financeiro” dos fluxos de caixa dos agentes econômicos, que já é elevado, poderá ser crescente se o PIB confirmar o declínio em direção a apenas 0,80% em 2027.
Em paralelo, ocorrerá seletividade no crédito e custo elevado de rolagem do passivo financeiro (crédito privado) de famílias e PMEs, gerando um círculo vicioso de crescente endividamento, inadimplência e recuperação judicial.
Mesmo para quem utiliza fontes de financiamento do mercado de capitais, como grandes empresas e o Tesouro Nacional (Dívida Pública), a proporção de dívidas a refinanciar ou rolar é elevada para a atual conjuntura doméstica e internacional.
Mesmo assim, a taxa de expansão do crédito total está em patamar acima da inflação. Previsão para 2027: continuidade da desaceleração de PF livre e manutenção de PJ direcionado.
1) A presente Newsletter foi elaborada pela Tingas Consultoria, Assessoria e Treinamento Ltda., a pedido da Omni SA Crédito, Financiamento e Investimento, e não deve ser considerado um relatório de análise para os fins do artigo 1º da Instrução CVM nº 598, de 3 de maio de 2018 ou quaisquer outras regulamentações aplicáveis relacionadas ao tema. 2) Esta Newsletter tem como objetivo único fornecer informações macroeconômicas e análises políticas e não constituintes e nem deve ser interpretada, sob nenhum aspecto, como sendo uma oferta de compra/venda ou como uma solicitação de uma oferta de compra/venda de qualquer instrumento financeiro, ou de participação em uma determinada estratégia de negócios em qualquer jurisdição. As informações contidas nesta Newsletter foram incluídas nos dados de sua divulgação e foram obtidas de fontes públicas previstas. A Omni SA Crédito, Financiamento e Investimento não dá nenhuma segurança ou garantia, seja de forma expressa ou implícita, sobre a integridade, confiabilidade ou exatidão dessas informações. A presente Newsletter não tem a intenção de ser uma relação completa ou resumida dos mercados ou desdobramentos nela envolvidos. As opiniões, estimativas e projeções expressas no presente informativo refletem a opinião atual do responsável pelo conteúdo desta Newsletter na data de sua divulgação e, portanto, estão sujeitas a alterações sem aviso prévio. A Omni SA Crédito, Financiamento e Investimento não tem obrigação de atualizar ou modificar esta Newsletter, tampouco de informar o leitor. 3) O responsável pela elaboração desta Newsletter certifica que as opiniões, estimativas e projeções nela expressas refletem, de forma precisa, única e exclusiva, sua visão e opinião pessoal, tendo sido produzidas de forma independente e autônoma, inclusive em relação a Omni SA Crédito, Financiamento e Investimento. 4) Esta Newsletter é destinada à circulação exclusiva para a rede de relacionamento da Omni SA Crédito, Financiamento e Investimento, podendo ser distribuída para seus clientes, bem como para os clientes das empresas integrantes do grupo econômico do qual a Omni SA Crédito, Financiamento e Investimento faz parte e divulgada no site http://www.omni.com.br. Fica proibida a reprodução e/ou a redistribuição desta Newsletter para qualquer pessoa, no todo ou em parte, seja o propósito, sem o aviso de consentimento expresso da Omni SA Crédito, Financiamento e Investimento. 5) A Omni SA Crédito, Financiamento e Investimento e/ou quaisquer das empresas integrantes do seu grupo econômico não se responsabilizam por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas nesta Newsletter e se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização deste material ou seu conteúdo. 6) Para maiores informações sobre os produtos e serviços da Omni SA Crédito, Financiamento e Investimento, favor acessar o site http://www.omni.com.br
Compartilhe
Se você é um parceiro Omni, lojista ou agente, acesse:
Acessar área do parceiro
Se você é um cliente Omni, acesse o link abaixo:
Acessar área do cliente
Por favor preencha os dados abaixo